今回のFRB会合を整理すると、構造は以下の通りです。
利上げの内容としては、FOMCは事前予想通り25bp利上げを実施(2023年以来の利上げ)し、ウォーシュ議長はタカ派的な発言でインフレが高止まりし長期化している事を強調しています。
ドットプロット(米国の金融政策を決めるFOMCの参加者たちが、将来の政策金利の水準をどの程度が適切と考えているかを、一人ひとり点(ドット)で示した散布図)では、FRB当局者18人中16人が年内さらなる利上げを想定している事を示しました。
市場は今後12ヶ月で合計3回の利上げを織り込む格好に。
☟以下は利上げを受けたメディアそれぞれの論調(報道)
【PBS】
米連邦準備制度理事会(FRB)が利上げを発表し、さらなる利上げの可能性を示唆した事を受け、米国株は下落した。
【コモンウェルス銀行】
米連邦準備制度理事会(FRB)が利上げを発表し、さらなる利上げの可能性を示唆したことを受け、米国株は下落した。
→ FRBが3年ぶりに利上げを実施し、さらなる利上げの可能性を示唆したことを受け、ウォール街は下落した。
【ウォール・ストリート・ジャーナル】
FRBの利上げを受け、米国株は下落
→ FRBが3年以上ぶりに利上げを実施したことを受け、米国株は下落し、国債利回りは数年来の高値を再び更新した。
【ビジネスタイムズ】
米国株:FRBの利上げと今後のさらなる引き締め見通しを受け、ウォール街は下落して取引を終えた。
→ FRBが10年以上ぶりに主要政策金利を引き上げたことを受け、米国株は9月16日(水)に急落した。
【CNBC】
インテルとSKハイニックスの株価が、両社が米国でのメモリーチップ製造について協議しているとの報道を受けて急騰した。
→ SKハイニックスはインテルと、米国で初めてメモリーチップを製造することについて協議しているとロイター通信が報じた。SKハイニックスとインテルの株価は上昇した。
【トレーディングキー】
FRBが25ベーシスポイントの利上げを発表したことを受け、米国株は3日連続で下落、ダウ平均は600ポイント以上下落。半導体株は逆行し、スペースXは5%上昇。
→ FRBは25bpsの利上げを発表したが、ウォーシュ氏はインフレ率が高すぎる上に長期間続いていることを指摘した。
【Newsquawk US Market Wrap】
FRBの利上げ後、株式と債券が売られる
→ FOMCは予想通り25bpsの利上げを実施。全体的にタカ派的で、さらなる措置の可能性を残す。最新SEP中央値は今年さらに1回の利上げを示唆。サウジアラビアは主要石油パイプラインの半分を数日以内に再開する意向と報道。アラグチ氏のコメントは楽観的。米国はフーシ派と会談。米国の小売売上高は好調。輸出入価格は予想以上に上昇。AAPLはサーバー市場復帰を検討し、ネットワーク技術の利用でNVDAと協議。
夕べの米国株の急落はウォーシュの25bp利上げ+追加利上げ示唆が原因です。
今回の利上げの内容はマーケットに好感される着地ではなく、「利上げ幅は読めるが、まだ終わっていない」という不確実性を残す内容だった為、ダウ600ドル超安・金利急騰・金価格急落という反応になって現れました。
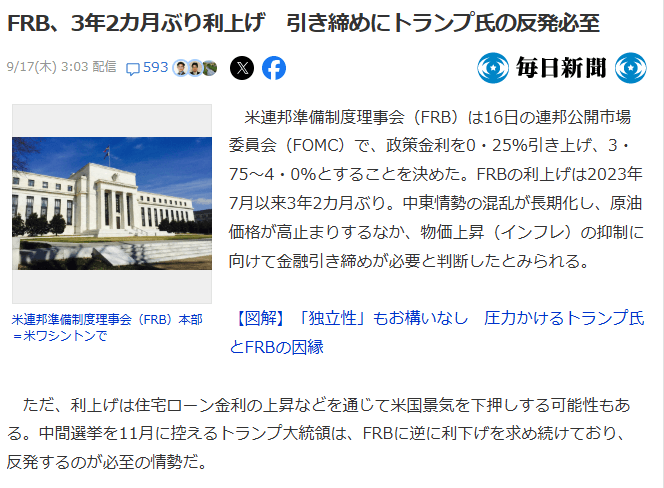
今回の利上げは実はかなり「読みどころ」が多いです。単なる利上げ決定以上に、ウォーシュ議長のレトリック戦略には面白いポイントもありあす。順に解体していきます。
① ドットプロットは「タカ派」というより「分裂気味のタカ派」
18人中12人が年内あと1回の利上げを予想し、4人があと2回を予想。
2人だけが「利上げなし」。
これ、実は全会一致でタカ派ではなく、タカ派内でもグラデーションがあるという構図です。
しかもウォーシュ議長自身は今回も予測(ドット)を提出していません。これは地味に重要で、議長が数字にコミットしない=市場にフォワードガイダンスの余地を与えないという彼のスタイルの継続です。前回同様、「決定ではなく規律にコミットする」という彼の決め台詞もここで効いてきます。
② ウォーシュのレトリックの巧妙さ
利上げはリスク管理ではない。これが今回の記者会見で一番面白い部分だと思います。過去の会見では金融引き締めもFRBの役割の一部的なニュアンスを匂わせていたのに、今回はそれを封印し、代わりに「今回の利上げはインフレを目標に戻すという決意の表明」と位置付け直しました。
以前:利上げ=保険(リスク管理的措置)今回:利上げ=断固たる意思表示
これは「市場に安心感を与える」という意味で計算されたレトリックの転換で、実際発表後の反発の一因にもなっています。
「タカ派だけど迷いがない」というのは、「タカ派だけど迷っている」よりも市場にとって消化し易いんですよね。
③ 一番の「隠れ数字」
中国からの輸入価格が統計開始以来最大の上昇をしています。
輸入物価の中で見落としがちですが、中国からの輸入価格が前月比+1.0%、2004年の統計開始以来最大の月間上昇率というのはかなりインパクトがあります。しかもこれは半導体・コンピューター関連の価格上昇が主因。
ここでオックスフォード・エコノミクスのコメント「AIインフラの急速な構築がこの分野の活況を支える」というのが刺さります。
つまりAI設備投資が半導体自身の需給を逼迫させ、それが今度は輸入インフレとして跳ね返ってくるという「AI投資→インフレ再燃」のループが、データの中に静かに埋め込まれています。
メモリー需給逼迫・AI半導体スーパーサイクルというテーマが、インフレ指標の中にまで顔を出しています。
④ 債券市場の予想外の反応:利上げ後に長期金利がむしろ低下
利上げ直後は脊髄反射で全年限(短期から長期までの米国債)が売られましたが、時間が経つにつれて長期債にはむしろ買いが入ったという展開です。
これは市場が「短期的にはタカ派だが、長期的にはインフレが制御される」というウォーシュのメッセージを信じ始めているシグナルとも読めます。(利上げが警戒され過ぎて株価が続落し続けるような展開にはならなさそうか?)
マネーマーケットの織り込みも面白く、10月利上げはほぼ五分五分、12月までの累積織り込みは会合前の24.5bpsから32bpsへ引き上げ。近い将来にもう1段の可能性を織り込みつつ、遠い将来は逆に安心しているというねじれた形です。
⑤ 地政学クラスターが一気に「デインフレ材料」化
同じ日に以下の様に複数重なったのは偶然にしては出来過ぎです。
・イラン外相「外交解決に戻りたい」と発言。米当局とフーシ派がオマーンで会談、紅海の船舶攻撃停止の約束
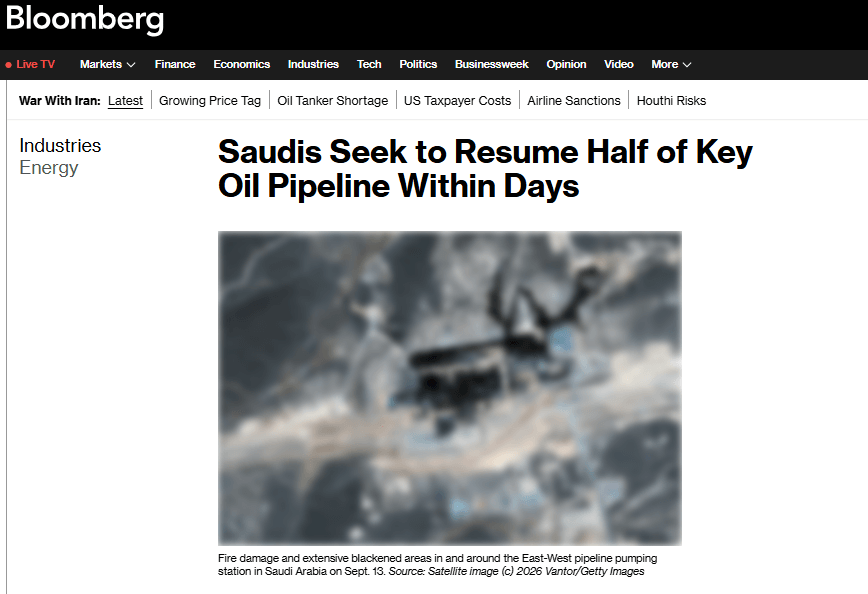
・サウジアラビアは国土を横断する東西石油パイプラインの能力の約50%を数日以内に回復させようとしている、と事情に詳しい関係者。
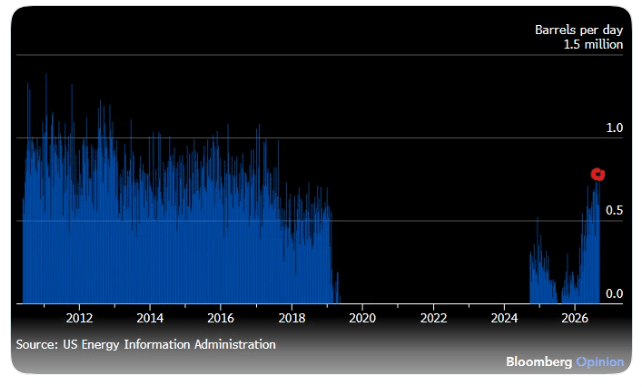
・ベネズエラ産原油の対米輸入急増。ベネズエラ産原油が2017年半ば以来の最高ペースで米国に流入しており、先週の輸入量は日量約80万バレル近くまで急増。
・ホルムズ海峡迂回ルートの拡大が見られ、米国主導の(代替)回廊が、ホルムズ海峡からの原油フローを押し上げています。
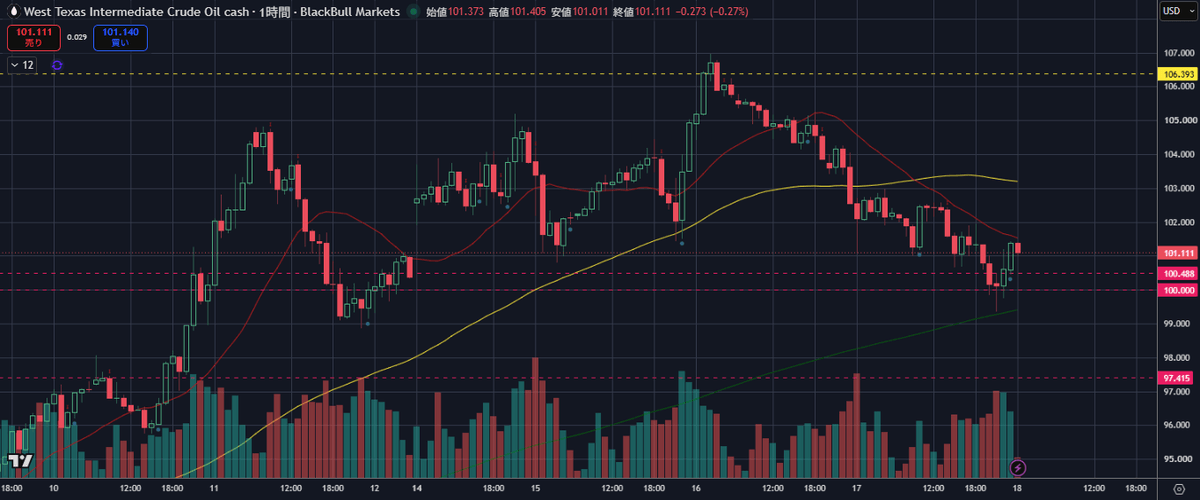
これらが原油下落→インフレ懸念後退→株価下支えという、不確実性の解消ストーリーの燃料になっています。中東の緊張緩和が、FRBのタカ派姿勢を中和する役割を果たした、という構図が今回のマクロの肝です。
まとめると、今回のFOMCの本質は「タカ派的な内容 vs. 意志の明確さによる安心感、そして地政学的な追い風」のせめぎ合いで、後者が僅かに優勢だった、という一日だったと言えそうです。
ウォーシュの利上げに対する批判
カイル・バスによる「利上げの根拠そのものが数字のマジックだった」という指摘。
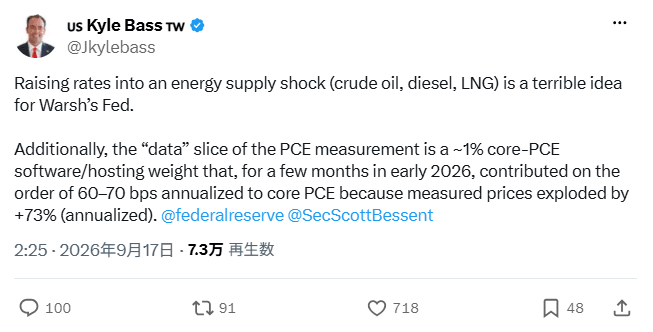
主張はこうです。コアPCEが高止まりしている理由の一部は、ソフトウェア・ホスティング項目という統計上のたった1項目(コアPCEの約1%のウェイトしかない)が、年率換算+73%という異常値を叩き出していたから。これだけでコアPCE全体を年率60〜70bp押し上げていた、と。
これが何を意味するかというと、FRBは「クラウド利用料の測定誤差(またはAI投資ブーム特有の一時的な価格急騰)」を恒常的な需要インフレと誤読して利上げした可能性があるという事です。
ウェイトはたった1%なのに寄与度が60〜70bpというのは、統計的にかなり異常な集中度で、「一過性のノイズトレンド"と誤認した」という批判は、皮肉なことにウォーシュ議長自身の口癖である「トレンドが重要でデータポイントはノイズが多い」というフレーズをそのまま彼に投げ返す形になっています。
しかも、このソフトウェア・ホスティング価格急騰自体、AI設備投資ブーム(クラウド需要急増)の副産物である可能性が高く、「AIスーパーサイクルが自分自身のインフレ指標を歪め、それがFRBに利上げをさせ、結果としてAI株が売られる」という、ちょっとしたウロボロス構造になっているのが面白いところ。
イランの嘲笑
イランは米国を『利上げではホルムズ海峡は再開できない』と嘲笑し、「金融政策で地政学は解決できない」という根本矛盾を指摘しています。
論理はシンプルです。
インフレの主因=原油供給ショック(ホルムズ海峡の混乱)
FRBの利上げ=需要を叩く道具
しかし今回のインフレは供給サイドの問題。
つまり、間違った道具で正しい問題を殴っている状態です。利上げは住宅ローン・与信コストを上げて需要を冷やす事はできても、パイプラインを直したり、タンカーの航路を再開させたり、戦争を止めたりはできません。
FRB自身も、エネルギー価格の上昇が総合インフレを押し上げていると認めています。
https://x.com/MBjegovic/status/2100304000558010518
その後アメリカ相場が反発した主因は複合的
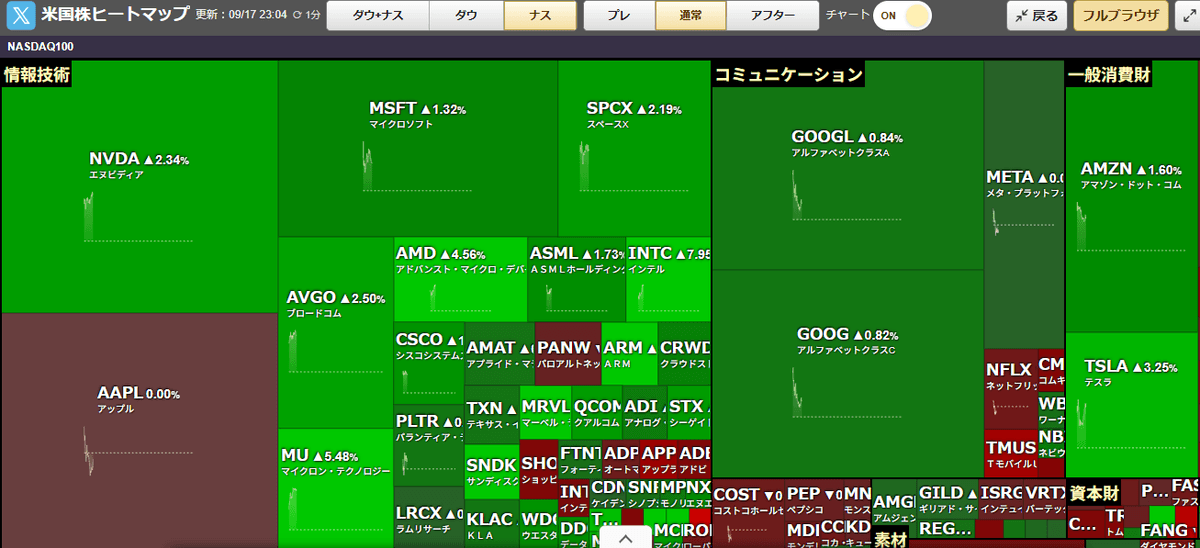
「悪材料の消化」効果:ウォーシュの発言は厳しかったものの、トレンドを重視し、個別データに一喜一憂しないという明確な姿勢を示した事が、逆に市場に安心感を与えました。
不確実性そのものより「先行きが読めないこと」が嫌われる相場では、タカ派でも方針が明確化されたこと自体がプラス材料になり得ます。
原油価格の2日連続下落:サウジアラビアが東西パイプライン輸送能力の半分を数日内に回復させる方向にあるとの報道で、中東供給不安が後退。これがインフレ懸念の後退→国債利回り2〜4bp低下という形で株式を支えました。
セクターローテーション:金利決定という「マクロ・イベント」が過ぎたことで、市場の関心は再び個別企業の業績見通しに回帰。NVDA中心にMag7・半導体・メモリ・ソフトウェアが総じて買われる展開になっています。
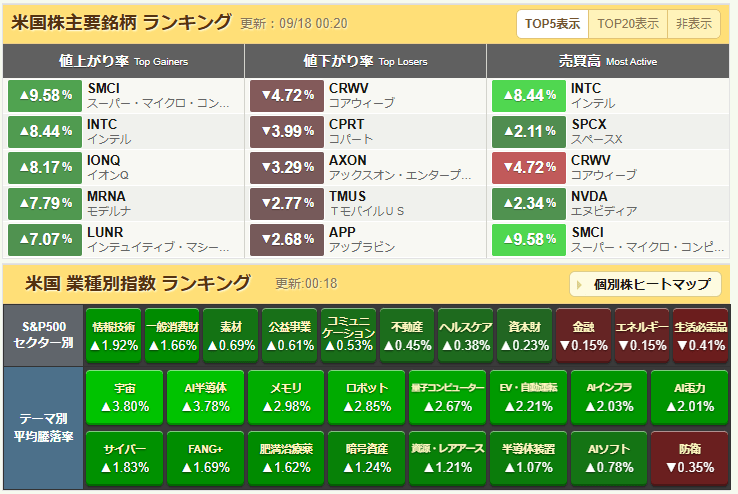
AI関連の次のカタリスト期待:Anthropicの新規株式公開(IPO)申請が次の材料として意識されている点も、AI株全般の資金流入を支えています。
つまり、「タカ派な内容そのもの」が撤回されたわけではなく、不確実性の解消+原油安によるインフレ懸念後退+業績相場への回帰という3つが重なって、金利敏感セクターの重石を個別材料が上回った形です。
これらの動きを端的に言うと、最初は利上げに反応して急落したが、マーケットは冷静になるとそこまで悪いアナウンスではなかったと現状を織り込み反発。
それにファンダによる原油下落が合わさり反発が強まったという流れです。